2025《财富》世界500强车企榜:比亚迪首入百强,中国10家企业上榜引领行业变局
2025年《财富》世界500强榜单中,“汽车与零部件”领域呈现出一幅传统势力分化、新兴力量崛起的图景。35家上榜企业中,17家整车企业排名下滑,折射出全球汽车产业在电动化转型与存量竞争中的集体承压;而中国车企以10家入围的数量领跑全球,成为榜单最突出的亮点,比亚迪、吉利、奇瑞等企业的跃升更昭示着中国汽车产业的结构性突破。
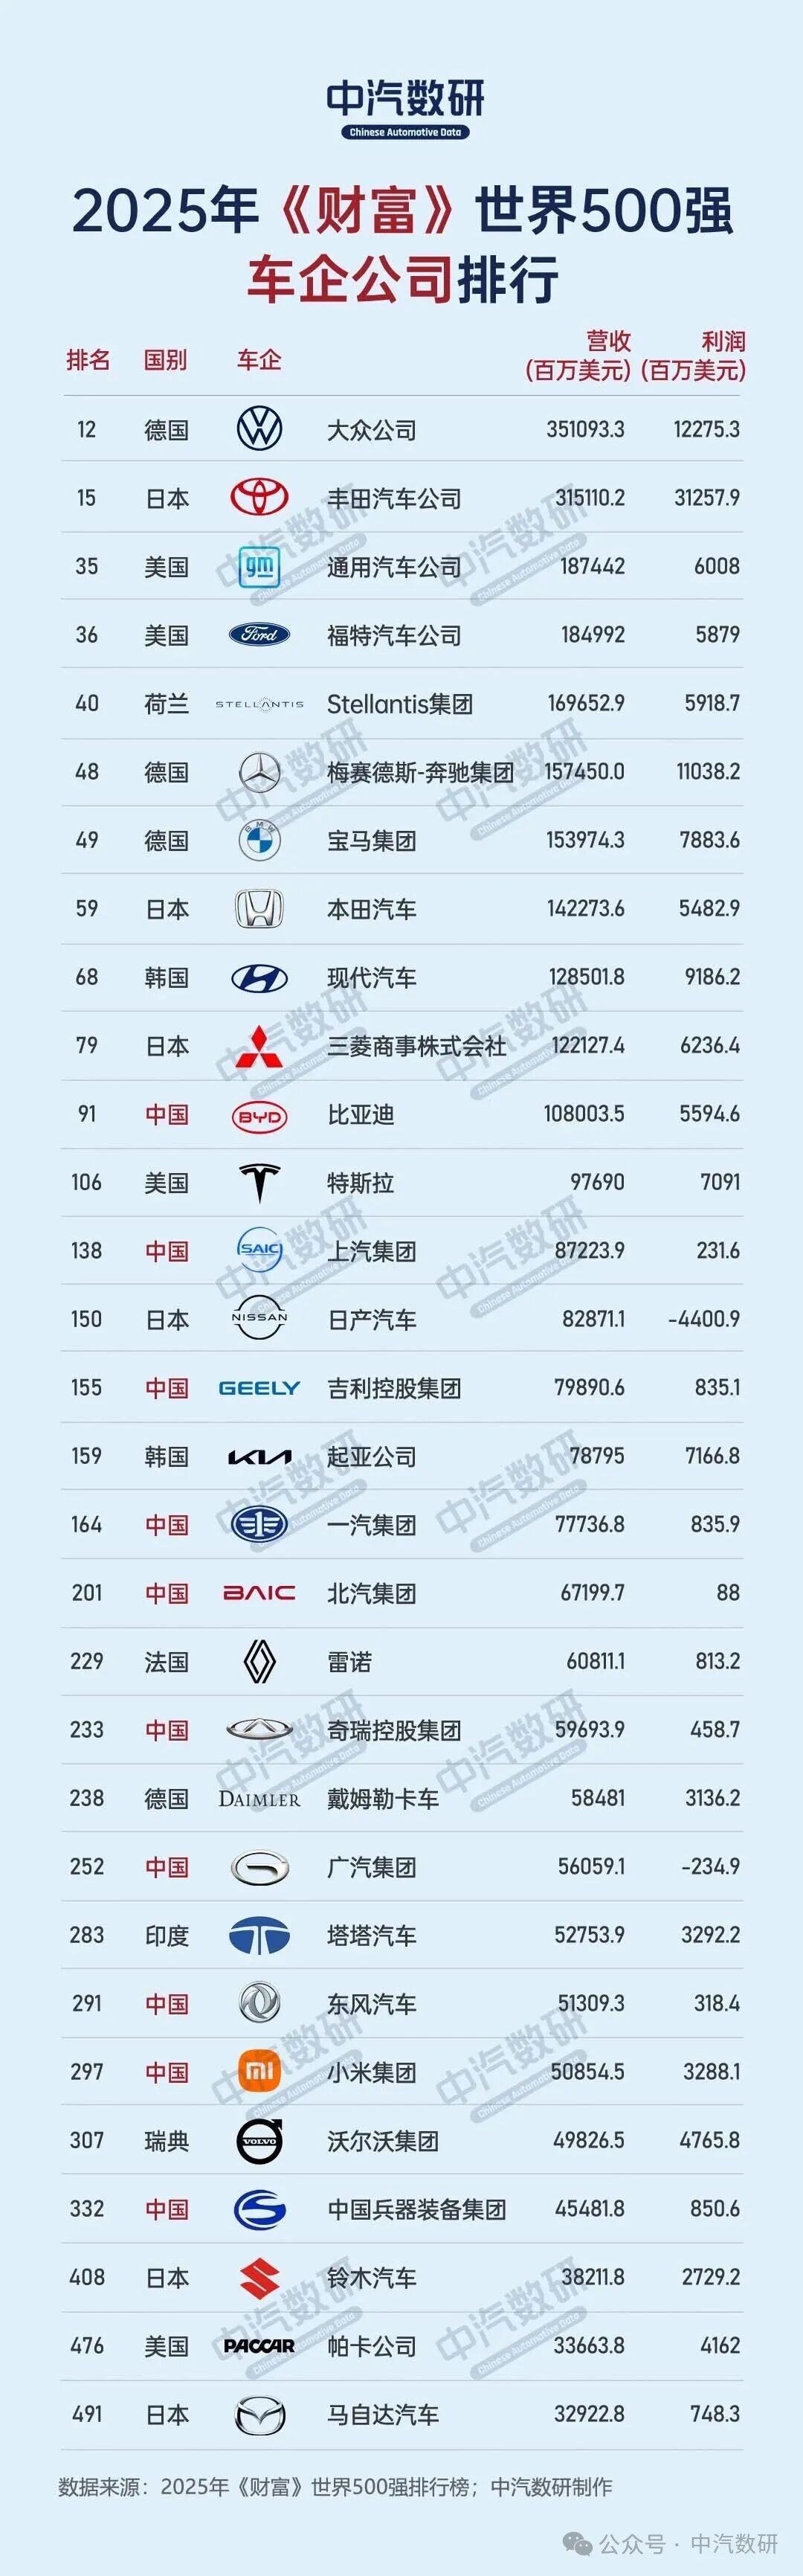
来源:中汽数据
头部格局:传统巨头分化,电动化改写竞争逻辑
大众与丰田的冠亚军之争已持续四年,两者凭借全球化产能布局与混动技术积累,在燃油车向新能源过渡期维持了规模优势。然而,日本车企的集体疲软暴露出转型滞后——日产汽车以4.4亿美元的亏损成为榜单“亏损王”,折射出其在电动化赛道的掉队。美系车企则凭借混动车型在北美市场的快速渗透实现逆袭,通用与福特分别反超Stellantis集团,排名跃升至第35、36位。德系豪华品牌奔驰与宝马的位次互换(第48、49位),则凸显其电动化产品迭代速度不及特斯拉、比亚迪的困境。
中国车企:规模扩张背后的冷思考
中国以10家车企入围的数量稳居全球第一,但内部表现显著分化。比亚迪以第91位首次闯入百强,其5594.6百万美元的利润超越特斯拉,成为全球最赚钱的新能源车企之一。这一成绩得益于“垂直整合+全球化出海”战略,刀片电池、CTB车身等技术构建了护城河。吉利与奇瑞的跃升更具象征意义:吉利控股超越一汽集团,排名升至第155位;奇瑞则以152位的跃升幅度,成为榜单中进步最快的车企,其260万辆的年销量与海外市场的深耕密不可分。
然而,部分传统车企的滑落敲响警钟。上汽集团从第93位跌至第138位,广汽集团降幅达71位至第252位,合资品牌依赖症与电动化转型迟缓成为主要桎梏。值得注意的是,尽管中国车企数量占优,但盈利水平仍落后于国际同行——全球车企平均销售收益率为4.3%,而中国企业仅为其一半。宁德时代虽以503亿美元的营收上榜,但利润下滑压力与技术迭代挑战并存。
转型阵痛与全球化突围
全球汽车产业的集体承压,本质上是电动化转型成本与市场重构的双重挤压。传统车企的利润下滑(如大众利润减少31.6%、特斯拉利润腰斩)与新兴势力的高增长形成鲜明对比。中国车企的突围路径逐渐清晰:一方面,通过技术自研降低供应链成本(如比亚迪的垂直整合模式);另一方面,以海外市场对冲国内竞争内卷(奇瑞出口占比近20%、吉利收购沃尔沃强化高端布局)。
然而,规模扩张尚未转化为盈利能力的全面提升。中国车企平均净利润率不足3%,远低于全球4.3%的平均水平。政策层面,国务院近期提出规范新能源汽车竞争秩序,遏制价格战,或将为行业从“大而不强”向高质量发展过渡提供契机。
结语
《财富》500强榜单的洗牌,既是汽车产业百年变局的缩影,也是新旧势力较量的阶段性注脚。中国车企的崛起证明,电动化浪潮下,技术创新与全球化布局仍是破局关键。但如何跨越盈利门槛、构建可持续竞争力,将是所有参与者必须直面的课题。
焉知汽车
龚淑娟
李峥
相关推荐
-

因芯片短缺 本田中国及日本工厂将暂停和减产
本田汽车宣布,因半导体芯片短缺,12月下旬至明年1月上旬将对日本和中国工厂实施整车生产暂停或减产。广汽本田中国合资厂12月29日起停产5天,日本工厂1月5日、6日停产两天,7至9日产量低于计划,具体涉及工厂未公布。此前北美工厂已恢复但供应仍紧张,10月、11月墨西哥、美加工厂曾因安世半导体出口管制减产,此次未说明短缺芯片来源。后续生产将视芯片供应调整。
2025-12-18
-

-


热点文章
-
AIOS 3.0:“自主智能”如何重塑汽车空间?
2026-11-06
-
一个全新的舍弗勒,未来可期!
2026-11-09
-
从“连接”到“赋能”:菲尼克斯电气如何作答AI与出海的双重考题?
2026-11-11
-
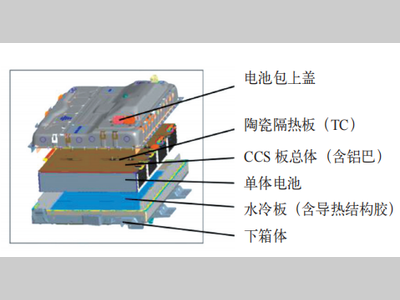
面向汽车开发多场景的尺寸分析与优化方法
2026-11-09
-
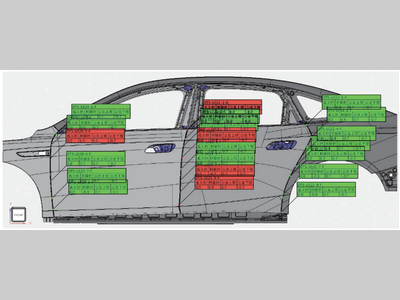
虚拟匹配技术在汽车尺寸工程中的应用研究
2026-11-10
-
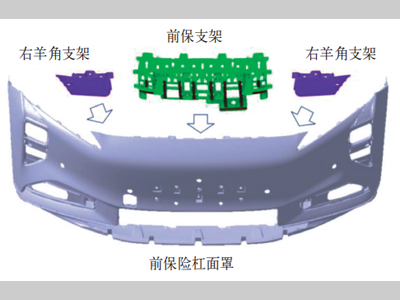
汽车前保险杠尺寸设计与工艺优化研究
2026-11-11
-
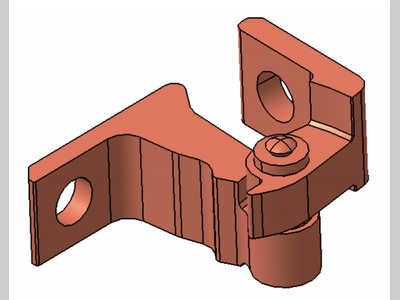
分体式铰链柔性夹具结构与车门尺寸匹配应用
2026-11-12
-
工业5.0背景下多维度劳动强度评价方法及企业实践
在工业5.0“以人为本”的发展理念下,劳动强度已成为衡量岗位负荷与员工健康风险的核心指标。制造业长期采用的“按工时计酬”模式,因无法精准体现岗位间的劳动强度差异,易引发“同酬不同工”的公平性问题;同时,传统工效学评价方法存在维度覆盖不全、现场适配性不足等局限。针对上述问题,本文构建了面向制造业场景的多维度劳动强度评价方法,涵盖五维度指标体系、动态权重分配机制及劳动强度分级模型,实现了岗位劳动强度的统一量化表征。基于汽车制造企业的实践验证表明,该框架可有效支撑劳动强度识别、岗位优化、人力配置与管理决策,具有良好的适用性、可操作性与推广潜力,可为制造业劳动强度评估的标准化、科学化与人本化管理提供参考思路与应用经验。
作者:
-
分体式铰链柔性夹具结构与车门尺寸匹配应用
-
汽车前保险杠尺寸设计与工艺优化研究
-
从“连接”到“赋能”:菲尼克斯电气如何作答AI与出海的双重考题?
-
虚拟匹配技术在汽车尺寸工程中的应用研究
-
一个全新的舍弗勒,未来可期!
评论
加载更多