意法半导体公布2026年第三季度财报
· 2026年第三季度净营收 37.6 亿美元
· 毛利率37.3%
· 营业利润3.67亿美元(非美国通用会计准则¹营业利润4.29亿美元)
· 业务指引中值:2026年第四季度净营收41.5 亿美元,毛利率39.0%
2026年10月30日,中国 – 服务多重电子应用领域、全球排名前列的半导体公司意法半导体 (STMicroelectronics,简称ST,纽约证券交易所代码:STM) 公布了按照美国通用会计准则¹ (U.S. GAAP) 编制的截至2026年9月26日第三季度财报。此外,本新闻稿还包含非美国通用会计准则¹财务数据指标(详情参阅附录)。
意法半导体第三季度净营收37.6亿美元,毛利率37.3%,营业利润3.67亿美元,净利润2.91亿美元,每股摊薄收益0.31美元(按照非美国通用会计准则¹口径,营业利润4.29亿美元,净利润3.44亿美元,每股摊薄收益0.37美元)。
意法半导体总裁、首席执行官Jean-Marc Chery评论道:
· “得益于CECP(通信、设备、计算机及外设)业务和个人电子产品营收增长,第三季度净营收高于业绩指引区间中值;毛利率高于业绩指引中值。”
· 第三季度净营收同比增长17.9%,毛利率37.3%,营业利润率9.8%,净利润2.91亿美元。按照非美国通用会计准则口径,营业利润率11.4%,净利润3.44亿美元。”
· 本季度,在订单表现强劲、需求可见度进一步提高的支撑下,市场需求进一步增长,而分销渠道库存持续低于我们的常规目标水平。综合来看,这些指标印证了我们所服务的各个市场持续复苏和长期增长的趋势。”
· 我们第四季度业绩指引的中值为:净营收41.5亿美元,环比增长约10.5%,同比增长约24.7%;毛利率预计约为39.0%,其中已计入产能闲置费用约40个基点的影响。”
· “按上述业绩指引中值测算,2026年全年营收约为145亿美元,同比增长22.8%。除各终端市场的周期性复苏外,全年营收同比增长还受到意法半导体自身特有增长动力的支撑,包括AI数据中心和低地球轨道(LEO)卫星通信。毛利率预计约为36.4%;非美国通用会计准则¹毛利率预计约为36.6%,较2025财年提升270个基点。”
· “在需求仍显著高于供给的环境下,我们继续按照意法半导体的战略路线图扩大产能。我们将继续着力提升盈利能力,以实现中期财务模型所设定的目标。公司特有的增长动力,以及在全公司范围内实施的重塑制造布局、调整全球成本基础计划,将共同推动盈利能力的提升。”
季度财务摘要
美国通用会计准则 (单位:百万美元,每股收益指标除外) |
2026年第三季度 |
2026年第二季度 |
2025年第三季度 |
环比 |
同比 |
净营收 |
$3,757 |
$3,487 |
$3,187 |
7.7% |
17.9% |
毛利润 |
$1,401 |
$1,215 |
$1,059 |
15.3% |
32.2% |
毛利率 |
37.3% |
34.8% |
33.2% |
250个基点 |
410个基点 |
营业利润 |
$367 |
$187 |
$180 |
96.4% |
104.5% |
营业利润率 |
9.8% |
5.4% |
5.6% |
440个基点 |
420个基点 |
净利润 |
$291 |
$222 |
$237 |
31.2% |
22.8% |
每股摊薄收益 |
$0.31 |
$0.24 |
$0.26 |
29.2% |
19.2% |
非美国通用会计准则 (单位:百万美元,每股收益指标除外) |
2026年第三季度 |
2026年第二季度 |
2025年第三季度 |
环比 |
同比 |
毛利润 |
$1,401 |
$1,229 |
$1,059 |
14.0% |
32.2% |
毛利率 |
37.3% |
35.2% |
33.2% |
210个基点 |
410个基点 |
营业利润 |
$429 |
$269 |
$217 |
59.3% |
98.0% |
营业利润率 |
11.4% |
7.7% |
6.8% |
370个基点 |
460个基点 |
净利润 |
$344 |
$291 |
$267 |
17.9% |
28.7% |
每股摊薄收益 |
$0.37 |
$0.31 |
$0.29 |
19.4% |
27.6% |
2026年第三季度回顾总结
应报产品部门净营收 (单位:百万美元) |
2026年第三季度 |
2026年第二季度 |
2025年第三季度 |
环比 |
同比 |
模拟器件、MEMS和传感器(AM&S)子产品部 |
1,560 |
1,426 |
1,434 |
9.4% |
8.8% |
功率产品与分立器件(P&D)子产品部 |
477 |
464 |
429 |
2.8% |
11.3% |
模拟、功率与分立、MEMS与传感器 (APMS)产品部营收合计 |
2,037 |
1,890 |
1,863 |
7.7% |
9.4% |
嵌入式处理器(EMP)子产品部 |
1,212 |
1,147 |
976 |
5.7% |
24.1% |
射频与光通信(RFOC) 子产品部 |
504 |
445 |
345 |
13.4% |
46.2% |
微控制器、数字IC与射频(MDRF)产品部营收合计 |
1,716 |
1,592 |
1,321 |
7.8% |
29.9% |
其它 |
4 |
5 |
3 |
- |
- |
集团净营收总计 |
$3,757 |
$3,487 |
$3,187 |
7.7% |
17.9% |
净营收总计37.6亿美元,同比增长17.9%。面向原始设备制造商(OEM)和分销渠道的净销售额分别同比增长10.2%和38.8%。净营收环比增长7.7%,较意法半导体业绩指引中值高150个基点。
毛利润总计14.0亿美元,同比增长32.2%。毛利率37.3%,同比提升410个基点,主要得益于产能闲置费用下降与产品结构优化。
营业利润由去年同期的1.80亿美元增至3.67亿美元;营业利润率由2025年第三季度的5.6%升至9.8%。本季度营业利润已计入5500万美元的资产减值、重组费用及其他相关退出成本,主要与执行全公司范围内重塑制造布局、调整全球成本基础的计划有关;此外,还计入了收购恩智浦MEMS传感器业务产生的700万美元购买价格分摊(PPA)影响。剔除上述项目后,第三季度非美国通用会计准则¹营业利润为4.29亿美元,营业利润率为11.4%。
应报告产品部门同比表现如下:
模拟产品、功率与分立器件、MEMS与传感器(APMS)产品部:
模拟产品、MEMS与传感器(AM&S)2子产品部
· 营收增长 8.8%,主要由微机电系统(MEMS)业务拉动,模拟和成像业务贡献率次之。
· 营业利润下降 0.6%,至 2.19 亿美元;营业利润率为 14.1%,上年同期为 15.4%。
功率与分立(P&D)子产品部
· 营收增长11.3%.
· 营业亏损由上年同期的6700万美元扩大至8100万美元;营业利润率为-17.1%,去年同期为-15.6%
微控制器、数字IC与射频(MDRF)产品部:
嵌入式处理器(EMP)子产品部
· 营收增长24.1%,主要得益于通用微控制器业务增长
· 营业利润增长74.2%,至2.80亿美元;营业利润率为23.1%,去年同期为16.5%
射频与光通信 (RFOC)子产品部
· 营收增长46.2%
· 营业利润增长131.2%,至1.32亿美元;营业利润率为26.2%,去年同期为16.6%
净利润和每股摊薄收益分别增至2.91亿美元和0.31美元,相比之下,去年同期净利润2.37亿美元,每股摊薄收益0.26美元。2026年第三季度,非美国通用会计准则1净利润为3.44亿美元,摊薄后每股收益为0.37美元。
现金流量和资产负债表摘要
过去12个月 |
||||||
(单位:百万美元) |
2026年第三季度 |
2026年第二季度 |
2025年第三季度 |
2026年第三季度 |
2025年第三季度 |
过去12个月的变化 |
经营活动产生的现金流量净额 |
1,020 |
502 |
549 |
2,730 |
2,158 |
26.5% |
自由现金流量(非美国通用会计准则¹) |
351 |
75 |
130 |
(40)2 |
136 |
- |
第三季度经营活动产生的现金流量净额为10.2亿美元,去年同期为5.49亿美元。
2026年第三季度净资本支出(非美国通用会计准则1)为6.43亿美元,相比之下,去年同期为4.01亿美元。
2026年第三季度自由现金流(非美国通用会计准则¹)为+3.51亿美元,去年同期为+1.30亿美元。
第三季度末库存为32.5 亿美元,上季度为 31.9亿美元,去年同期为 31.7 亿美元。季末存货周转天数为 126 天,与上个季度持平,去年同期为 135 天。
第三季度,公司向股东派发现金股息8300万美元,并按照股票回购计划,回购价值9100万美元的公司股票。
截至2026年9月 26日,意法半导体的净财务状况(非美国通用会计准则¹)保持稳健,为21.1 亿美元;相比之下,截至2026年6月27日,公司净财务状况为20.1亿美元。流动性总额为53.1亿美元,金融债务总额为32.1亿美元。截至2026年9月26日,考虑到尚未发生资本支出的专项拨款预收款对流动性总额的影响,调整后的净财务状况(非美国通用会计准则¹)为18.1亿美元。
公司行使对2027年到期可转债的提前赎回权后,债券持有人就全部7.5亿美元可转债行使了转换权。意法半导体以净股份结算方式完成交割,支付7.5亿美元现金,并交付约420万股库存股。
业务展望
2026年第四季度意法半导体业绩指引(中值):
· 净营收预计为41.5亿美元,环比增长10.5%,上下浮动350个基点。
· 毛利率39.0%,上下浮动200个基点;
· 本业务展望假设2026年第四季度的有效汇率约为1.14美元兑1.00欧元,并已计入现有对冲合约的影响
· 2026 年第四季度财报结算截止日为2026 年 12月 31 日
本业务展望未计入全球贸易关税相较当前状况可能进一步变化所带来的任何影响。
意法半导体电话会议和网络广播通知
意法半导体已于10月29日欧洲中部时间上午9:30/美国东部时间凌晨3:30举行电话会议,与分析师、投资者和记者讨论 2026 年第三季度财务业绩及当前业务展望。登录意法半导体官网, https://investors.st.com, 即可收听电话会议直播 (仅收听模式)。电话会议回放将提供至2026年11月13日。
意法半导体
龚淑娟
李峥
相关推荐
-
-
行业热点|《新能源汽车能效白皮书》正式发布!
2026年10月27日下午,在第三十三届中国汽车工程学会年会暨展览会(SAECCE 2026)新能源汽车全域能效与智能协同论坛上,中国汽车工程学会监事长李开国正式发布了《新能源汽车能效白皮书》。
2026-10-28
-
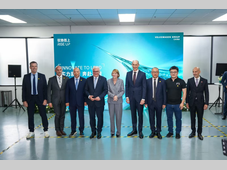
德国总统体验大众汽车最新智驾技术 地平线×大众合作成果获高规格关注
10月27日,正在中国进行国事访问的德国总统施泰因迈尔及夫人,在安徽合肥参观大众汽车(中国)科技有限公司。其间,地平线创始人兼CEO余凯博士出席并致辞,向总统一行介绍地平线与大众在智能驾驶领域的合作进展。
2026-10-28
热点文章
-
从“材料”到“感知”,Alcantara如何重塑汽车内饰体验?
2026-10-30
-
大电流、高集成、小尺寸,纳芯微发布NSD7308系列H桥有刷电机驱动
2026-10-26
-
虚拟调试技术在白车身产线设计中的应用
2026-10-27
-
汽车工艺设计中特性协同的数字化应用
2026-10-26
-
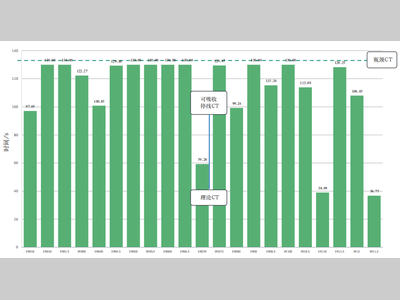
面向汽车焊装线的生产效能模型与归因分析方法
2026-11-02
-
重磅发布|《2027年度中国汽车十大技术趋势》正式发布!
2026-10-28
-
行业热点|《新能源汽车能效白皮书》正式发布!
2026-10-28
-
面向汽车焊装线的生产效能模型与归因分析方法
以构建汽车焊装线生产效率评估体系、明晰效能损失权责为目标,围绕线体工艺组织的特性与控制技术特征开展研究。在充分考虑汽车焊装工艺特点、技术先进性、普适性及系统可维护性等因素的基础上,提出了一种基于IIoT(工业物联网)节拍感知的车身焊装生产效率精细化权责划分与归因方法。该方法既能从生产组织划分视角有效进行焊装生产线的产能损失溯源与权责界定,又能从产线生命周期视角呈现规划产能与投产产能的演变轨迹,并构建闭环管理路径,为焊装车间效能管理提供了新的视角。
作者:
-
SAECCE 2026|福斯润滑油创新赋能智能底盘升级
-
从“材料”到“感知”,Alcantara如何重塑汽车内饰体验?
-
虚拟调试技术在白车身产线设计中的应用
-
汽车工艺设计中特性协同的数字化应用
-
大电流、高集成、小尺寸,纳芯微发布NSD7308系列H桥有刷电机驱动
评论
加载更多